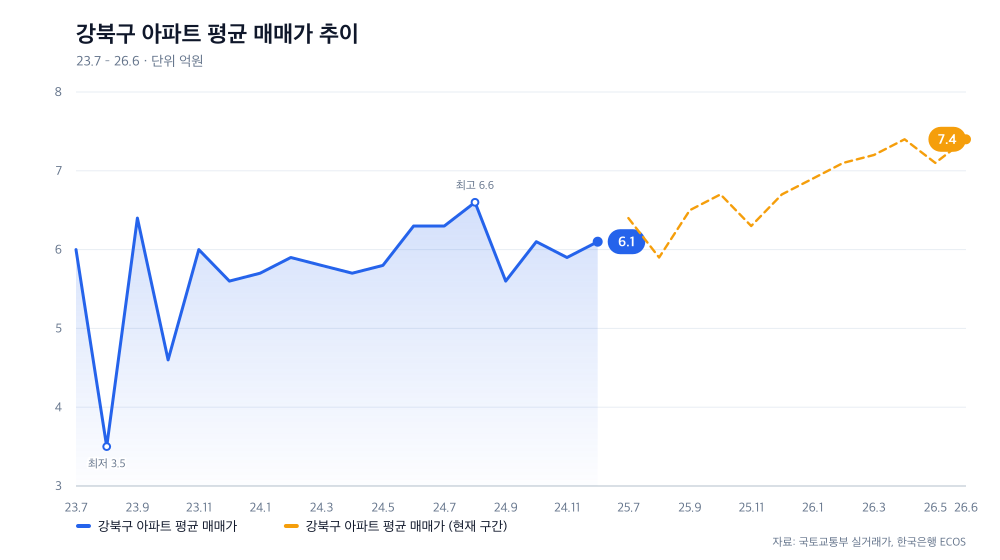
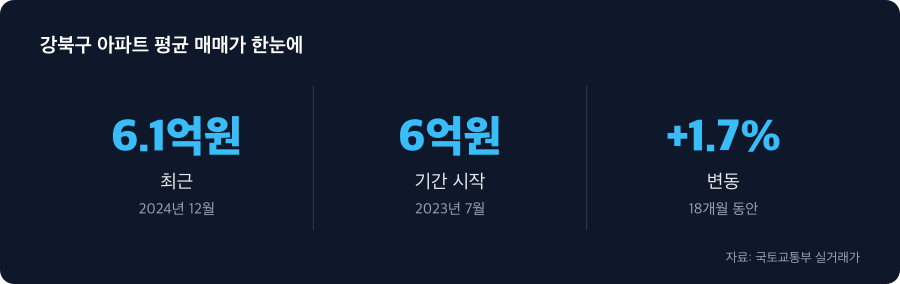
2023년 7월부터 2026년 6월까지 강북구 아파트 평균 매매가를 따라가면 한 가지 수상한 점이 눈에 띕니다. 2023년 7월 6억원에서 2024년 12월 6억 1,000만원까지 18개월간 1,000만원만 올랐는데, 2025년 7월 6억 4,000만원에서 2026년 6월 7억 4,000만원까지는 12개월 만에 1억원이 올랐습니다. 같은 지역, 같은 상품인데 같은 기간 동안 왜 이렇게 달랐을까요?
보폭이 10배 달라진 두 개의 1년
2023년 7월부터 2024년 12월까지 강북구 아파트 평균 매매가는 거의 변화가 없었습니다. 6억원에서 6억 1,000만원으로 겨우 1,000만원 오르는 데 그쳤으니까요. 같은 기간 동안 최고값은 2024년 8월 6억 6,000만원, 최저값은 2023년 8월 3억 5,000만원이었지만, 전체적인 흐름은 5억 6,000만원대에서 6억 1,000만원대를 오가는 답보 상태였습니다.
반면 2025년 7월부터 2026년 6월까지의 12개월은 완전히 다른 이야기입니다. 6억 4,000만원에서 7억 4,000만원으로 1억원이 올랐습니다. 같은 기간, 같은 지역에서 1,000만원과 1억원이라는 극단적인 차이가 나타났습니다. 기간도 정확히 12개월씩인데 상승폭은 정확히 10배 차이입니다.
이 차이는 단순한 시장 변동성으로 볼 수 없습니다. 같은 상품이 두 해 동안 전혀 다른 속도로 가격이 움직였다는 것은, 그 안에 근본적으로 다른 시장 상태가 숨어 있다는 뜻입니다.
2024년의 평탄함은 시장의 동사(凍死)였다
2024년 강북구 아파트 매매가의 제자리 현상을 이해하려면 당시의 금리 환경을 봐야 합니다. 한국은행은 2023년 2월부터 2024년 10월까지 20개월 동안 기준금리를 3.50%에 고정했습니다. 이는 주택담보대출 금리가 여전히 높은 수준이라는 뜻이고, 높은 금리는 실수요자들의 대출 부담을 크게 늘렸습니다.
금리가 높으면 거래 시장 전체가 축소됩니다. 가격이 떨어지는 것이 아니라, 거래를 할 수 있는 사람 자체가 줄어드는 것입니다. 2024년 8월 3억 5,000만원이라는 극단적인 저가가 나타난 것은 극소수 거래만 이루어졌다는 신호입니다. 실제 시장 상태가 데이터에서 '평균값'으로 제대로 반영되지 못했던 셈입니다.
그렇다면 왜 2024년 10월 이후부터 변화가 시작되었을까요?
금리 인하가 시장을 깨웠다
2024년 10월, 한국은행은 기준금리를 처음으로 내렸습니다. 10월과 11월에 각각 0.25%(25bp)씩 인하하여 3.50%를 내렸고, 2025년 2월과 5월에 추가로 각 0.25%씩 인하하여 2.50%까지 내렸습니다. 기준금리가 내려가자 주택담보대출 금리도 동반 하락했고, 그제야 실수요자들이 시장에 돌아올 여건이 생겼습니다.
금리가 내려간다는 것은 단순히 '이자가 조금 덜 나간다'는 뜻이 아닙니다. 대출금리 1%가 내려가면 같은 금액을 빌릴 때 월 납입금이 크게 줄어들고, 그만큼 더 높은 가격대의 집을 살 수 있는 구매력이 생깁니다. 2025년의 급등은 이렇게 깨어난 수요층이 시장에 드러나기 시작했다는 신호입니다.
2025년 7월부터 2026년 6월까지 강북구 아파트 평균값이 6억 4,000만원에서 7억 4,000만원으로 1억원 올랐다는 것은, 단순히 가격이 올랐다는 뜻만이 아닙니다.
2024년의 수치는 거짓 안정이었다
2024년의 평탄함과 2025년의 급등을 함께 보면, 한 가지 불편한 진실이 드러납니다. 2024년의 '낮은 평균값'은 사실 낮은 거래 수준을 반영했다는 것입니다. 높은 금리로 시장 전체가 얼어붙었기에 평균값 자체가 신뢰할 수 있는 지표가 아니었던 것입니다.
금리가 내려가면서 2025년부터는 거래층이 정상화되기 시작했습니다. 2025년 9월부터는 6억 5,000만원 이상의 가격대가 꾸준히 유지되었고, 2026년 상반기에는 7억원 이상이 기본이 되었습니다. 이는 극소수 거래만으로 평균이 왜곡되던 2024년과 완전히 다른 거래 규모를 의미합니다.
이 관찰은 강북구만의 현상이 아닐 가능성이 높습니다. 금리 환경이 같으면 서울의 다른 지역, 그리고 전국의 주택시장도 비슷한 패턴을 보였을 것입니다.
금리 사이클을 읽는 것이 시장을 읽는 핵심
2025년부터 급등세를 보던 강북구 시장에 변화가 생기고 있습니다. 한국은행은 2026년 7월 기준금리를 2.75%로 인상한 데 이어 8월에 3%로 추가 인상하여 약 2년간 지속되던 인하 사이클을 마감했습니다. 금리가 다시 오르기 시작한 것입니다.
이는 2024년의 '동상' 상태가 재현될 가능성을 시사합니다. 금리가 올라가면 다시 실수요자의 대출 부담이 늘어나고, 시장 참여자가 줄어들 수 있기 때문입니다. 물론 2024년과 2026년의 시장 상태가 완전히 같지는 않을 것이지만, 금리와 거래 행동의 관계는 변하지 않습니다.
앞으로 주택시장을 읽으려는 사람이라면, 거래 통계나 평균값만 봐서는 안 됩니다. 기준금리의 방향을 먼저 확인하고, 그것이 실제로 자신의 대출금리와 월 납입금에 어떤 영향을 미칠지 계산해봐야 합니다. 금리가 내려가는 시기에는 시장의 '동상'이 풀리고 있다는 신호이고, 금리가 올라가는 시기에는 그 반대입니다. 거래 데이터의 변동이 아니라, 그것을 움직이는 금리 신호를 먼저 읽는 능력이 구매 의사결정의 성패를 좌우합니다.
| 시점 | 금액 |
|---|---|
| 2024년 7월 | 6억 3,000만원 |
| 2024년 8월 | 6억 6,000만원 |
| 2024년 9월 | 5억 6,000만원 |
| 2024년 10월 | 6억 1,000만원 |
| 2024년 11월 | 5억 9,000만원 |
| 2024년 12월 | 6억 1,000만원 |
자료: 국토교통부 실거래가 · 한국은행 ECOS
※ 이 글은 공개 통계를 정리한 일반 정보이며, 투자·법률·의료 자문이 아닙니다.
'부동산·주거' 카테고리의 다른 글
| 우리 아파트 재건축, 지금 어느 단계인지 확인하는 법 (0) | 2026.09.20 |
|---|---|
| 강북구 전세보증금이 4억원대로 오른 동안, 대출 접근성은 왜 더 나빠졌을까 (0) | 2026.09.18 |
| 2017년부터 2025년, 가구 금융자산이 급변한 경계 (0) | 2026.09.18 |
| 성남 중원구 아파트, 8억 원대에서 맴도는 이유 (0) | 2026.09.17 |
| 근저당권 매매, 절차와 주의점 정리 (0) | 2026.09.17 |