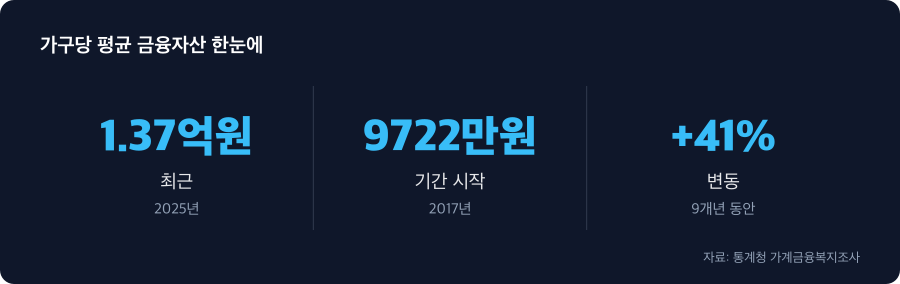
2017년부터 2025년까지 가구당 평균 금융자산은 9,721만원에서 1억 3,689만원으로 3,968만원 증가했습니다. 그런데 증가 속도가 모두 같지 않았습니다. 2020년까지는 느리게 오르다가 2021년부터 급격히 가팔라지는 패턴을 보입니다. 이 경계에서 무엇이 바뀌었을까요?
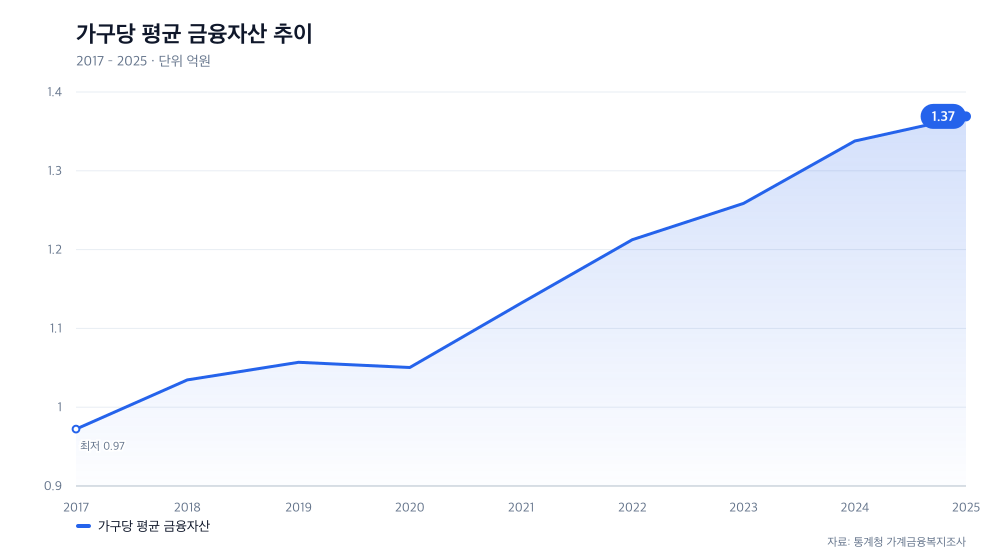
2020년과 2021년 사이, 증가 속도가 갑자기 빨라졌다
2017년부터 2020년까지 4년간 가구당 금융자산은 9,721만원에서 1억 504만 원으로 증가했습니다. 연간 증가 폭으로 치면 약 263만 원대에 불과했습니다. 그런데 2020년 1억 504만 원에서 2021년 1억 1,319만원으로 한 해 사이 815만 원이 증가하면서 속도가 3배 이상 빨라집니다.
더 놀라운 것은 이 속도가 그 이후로 계속 유지된다는 점입니다. 2021년부터 2025년까지 5년간 매년 연간 815만 원대의 일정한 증가 페이스를 유지했습니다. 2021년 이후는 통계의 변동성이 줄어들고 매우 규칙적인 상승이 이어집니다.
이런 급격한 변화는 기술적인 통계 방법론의 변경이나 표본 구성의 조정으로는 설명할 수 없습니다. 가구들의 금융 행동 자체가 정확히 그 시점에 바뀌었음을 시사합니다. 그렇다면 2020년과 2021년 사이 무엇이 달라졌을까요?
2020년, 통장에 돈을 놔도 이자가 없던 시대
2020년 기준금리는 역이 기간 중 최저 수준으로 내려갔습니다. 한국은행은 코로나19 경제 충격에 대응하기 위해 기준금리를 1.25%에서 0.75%로 내렸고, 같은 해 5월 추가로 0.25%포인트를 더 인하하여 0.5%에 도달했습니다. 이 저금리 상황은 1년 반 이상 지속되었습니다.
기준금리가 0.5%라는 것이 가구 입장에서 의미하는 바는 명확했습니다. 예금에 돈을 맡겨도, 펀드나 채권 같은 금융상품을 사도 벌 수 있는 이자가 거의 없다는 뜻이었습니다. 금융자산으로 자산을 불리는 것이 현실적인 선택지가 아닌 시대였습니다. 따라서 가구들도 금융자산을 늘리려는 동기 자체가 약할 수밖에 없었습니다.
2021년, 기준금리 인상이 시작되면서 게임의 규칙이 바뀌었다
2021년부터 한국은행의 정책 방향이 정반대로 돌아섭니다. 기준금리 인상이 시작된 것입니다. 2021년 0.5%에서 출발한 기준금리는 2023년까지 약 1년 반에 걸쳐 3.5%까지 올라갔습니다. 한국은행 금융통화위원회는 2021년 첫 인상부터 2022년의 '빅스텝'(0.5%포인트를 한 번에 인상)에 이르기까지 적극적인 인상을 단행했습니다.
기준금리가 3%대에 오른다는 것은 '통장에 돈을 놓고만 있어도 3% 안팎의 이자를 벌 수 있다'는 뜻입니다. 이는 2020년의 0.5% 시대와는 완전히 다른 금융 환경이었습니다. 금융자산 보유 자체가 자동적인 수익을 만드는 메커니즘이 생겨난 것입니다.
흥미롭게도 이 정책 변화의 시점과 가구 금융자산 증가 속도의 급변이 정확히 맞아떨어집니다. 2020년 기준금리 인상이 없었을 때는 증가 속도가 느렸고, 2021년 인상이 시작되면서 가구들의 금융자산 축적 행동이 눈에 띄게 빨라진 것입니다.
금리가 높아지자 금융자산도 함께 증가했다, 하지만 이면에는 다른 현실이 있다
2021년부터 2025년까지 가구당 평균 금융자산이 일정하게 증가한 것은 분명 기준금리 인상과 무관하지 않습니다. 금리가 높아지면서 예금, 금융상품의 수익률이 올라갔고, 이것이 자동적으로 금융자산 규모를 늘린 면이 있습니다.
그런데 여기서 주목할 점이 있습니다. 연간 815만 원의 증가액을 보세요. 월 68만 원 정도의 규모입니다. 만약 이것이 순전히 이자 수익만으로 충당된다면, 3%대 금리 환경에서 초기 자산이 상당히 높아야 합니다. 역으로 말하면, 모든 가구가 같은 속도로 증가한 것은 아니라는 뜻입니다.
기준금리가 높을수록 금융자산을 많이 가진 가구는 이자 수익으로 더 빠르게 자산을 증가시킬 수 있습니다. 그러나 초기 자산이 적은 가구는 금리가 아무리 높아도 이자 수익의 절댓값은 작습니다. 따라서 같은 금리 환경에서도 자산 소유의 양극화는 동시에 심화되었을 가능성이 높습니다. 평균값의 상승이 모든 가구의 동등한 개선을 의미하지 않는다는 것입니다.
2026년 금리가 다시 오르는 지금, 당신의 통장은 평균을 따라가고 있는가
2026년 기준금리는 2.75%로 다시 인상되었습니다. 지난 5년은 금리가 올라가는 사이클이었고, 금융자산을 보유하기만 해도 자동으로 증가하는 '부의 시간'이었습니다. 앞으로도 금리가 더 오를 가능성이 있다는 점에서 비슷한 환경이 계속될 수도 있습니다.
하지만 이전과 다른 한 가지가 있습니다. 2021년부터 2025년까지의 금리 인상 주기 동안 가구당 평균 금융자산은 1억 1,319만원에서 1억 3,689만원으로 증가했습니다. 이제 금리 인상의 혜택을 받으려면, 먼저 통장에 그만한 규모의 자산이 있어야 합니다. 평균보다 뒤처진 상태라면, 높은 금리 시대도 역으로 활용할 수 있는 전략이 필요합니다.
지난 5년간 금리 변화에 따라 가구들이 어떻게 반응했는지 이해하는 것은 단순한 회고가 아닙니다. 그것은 앞으로 당신의 통장을 어떻게 관리할지, 금리가 다시 오를 환경에서 누가 혜택을 받고 누가 뒤처질지를 결정하는 기초 자료가 됩니다.
| 시점 | 금액 |
|---|---|
| 2020년 | 1억 504만원 |
| 2021년 | 1억 1,319만원 |
| 2022년 | 1억 2,125만원 |
| 2023년 | 1억 2,586만원 |
| 2024년 | 1억 3,378만원 |
| 2025년 | 1억 3,689만원 |
자료: 통계청 가계금융복지조사
※ 이 글은 공개 통계를 정리한 일반 정보이며, 투자·법률·의료 자문이 아닙니다.
'부동산·주거' 카테고리의 다른 글
| 강북구 전세보증금이 4억원대로 오른 동안, 대출 접근성은 왜 더 나빠졌을까 (0) | 2026.09.18 |
|---|---|
| 성남 중원구 아파트, 8억 원대에서 맴도는 이유 (0) | 2026.09.17 |
| 근저당권 매매, 절차와 주의점 정리 (0) | 2026.09.17 |
| 동대문구 전세보증금 1억원 올랐지만, 더는 오르지 않는다 (1) | 2026.09.10 |
| 2017~2025년 한국 가구 순자산, 정점 이후 급락과 회복의 의미 (0) | 2026.09.09 |