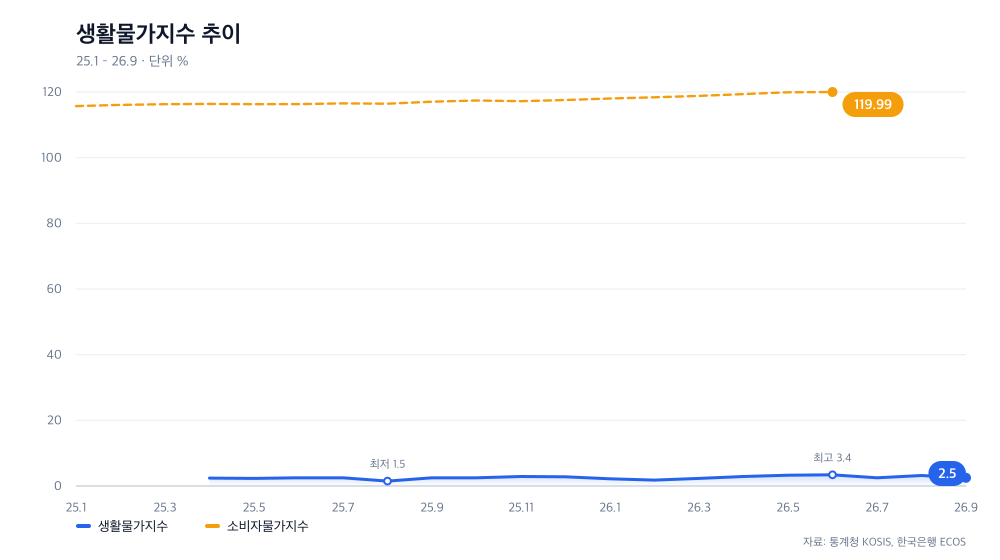
2026년 1월부터 5월까지 기준금리가 2.5%에 묶여 있던 동안, 생활물가지수는 5월 3.3%, 6월 3.4%까지 치솟았습니다. 금리 뉴스와 체감 물가가 완전히 어긋나는 현상입니다. 이 간극은 우연이 아니라 통화정책의 구조적 시차 때문입니다.
금리를 낮게 묶은 지 3개월 뒤, 물가가 급등했다
2026년 1월부터 5월까지 한국은행이 기준금리를 2.5%에 고정한 지 5개월간, 생활물가지수는 반대 방향으로 움직였습니다. 같은 기간 5월 생활물가지수는 3.3%, 6월에는 3.4%까지 올라 이 기간 중 최고점을 기록했습니다. 물가안정목표인 2%를 1.4%포인트 웃도는 수치입니다.
금리가 낮으니 물가도 내려가겠거니 기대했던 사람들에게는 역설적인 결과였습니다. 이 시점에서 금리 정책의 영향이 현실화되는 데는 상당한 시간 차가 있다는 의심이 제기됩니다. 통화정책과 물가 사이에 버퀴를 굴리지 않는 몇 달의 공백이 있다는 뜻입니다.
저금리 환경에서 풀어진 돈이 3~4개월 뒤 물가로 나타난다
기준금리가 낮으면 은행 대출 금리도 내려갑니다. 대출이 쉬워지면 가계와 기업이 더 많이 빌려 쓰게 되고, 시중에 통화량이 늘어납니다. 이 돈이 소비와 투자로 흘러가면서 수요가 증가하고, 결국 물가 상승 압력으로 전환됩니다. 그런데 이 모든 과정이 동시에 일어나지 않습니다.
한국은행에 따르면 통화정책의 실물경제 파급에는 통상 3~6개월의 시간 차가 존재합니다. 2026년 초 저금리 환경이 지속되자 가계와 기업의 차입이 증가했고, 그 효과가 약 3~4개월 뒤인 5월과 6월에 생활물가 급등으로 나타났던 것으로 보입니다. 통화정책이라는 수도꼭지를 틀었을 때 그 물이 각 가정에 도착하는 데는 몇 달이 필요하다는 뜻입니다.

금리 인상 후 1~2개월 뒤 물가가 떨어진 것이 그 증거다
2026년 7월 16일 한국은행이 기준금리를 2.5%에서 2.75%로 0.25%포인트 인상했으며, 2023년 1월 이후 3년 6개월 만의 기준금리 인상이었습니다. 8월 27일에는 추가로 0.25%포인트를 올려 3.0%에 도달했습니다. 두 차례 연속 인상이 이루어진 지 1~2개월이 지난 9월, 생활물가지수는 급락했습니다.
8월 3.2%를 기록했던 생활물가지수가 9월 2.5%로 떨어졌습니다. 낙폭이 0.7%포인트입니다. 금리 인상 효과가 정확히 정책 시차 구간인 1~2개월 뒤에 나타난 것입니다. 이는 앞서 관찰한 저금리의 물가 상승 효과와 시간적 거리를 정확히 맞춰 줍니다. 정책 신호와 현실 물가 사이의 시차가 명확히 드러난 순간입니다.
금리 뉴스가 아니라 3~4개월 뒤 물가로 가계를 준비하면 된다
월급으로 살아가는 가계주부와 소상공인은 금리 뉴스가 나올 때마다 즉각 가계 계획을 바꾸는 실수를 합니다. 금리 인상 소식을 들으면 당장 지출을 줄이고, 인하 소식을 들으면 대출을 늘립니다. 그러나 실제 물가 변화는 그 시점에서 일어나지 않습니다. 2026년 7월의 금리 인상 효과는 10월과 11월에 나타날 것으로 예상되며, 8월 추가 인상의 영향은 11월과 12월에 본격화할 가능성이 높습니다.
현명한 대응은 금리 정책의 시차를 미리 상정하는 것입니다. 금리 인상 뉴스를 들으면 3~4개월 뒤 물가 하락 국면을 염두에 두고 그 시점부터 저축을 늘리면 됩니다. 금리 인하 뉴스가 나오면 즉시 대출을 서두르지 말고, 3~4개월 뒤 물가 상승이 본격화할 시점을 기준으로 장기 계획을 세웁니다. 정책 신호를 받고 나서가 아니라 그 신호가 실제 생활 물가로 변할 때를 기준으로 움직이면, 금리 변화의 후속 타격을 줄일 수 있습니다.
| 시점 | % |
|---|---|
| 2026년 4월 | 2.9 |
| 2026년 5월 | 3.3 |
| 2026년 6월 | 3.4 |
| 2026년 7월 | 2.5 |
| 2026년 8월 | 3.2 |
| 2026년 9월 | 2.5 |
자료: 통계청 KOSIS · 한국은행 ECOS
※ 이 글은 공개 통계를 정리한 일반 정보이며, 투자·법률·의료 자문이 아닙니다.
'생활물가' 카테고리의 다른 글
| 인플레이션 시기, 현금 대신 어디에 돈을 둘까요 (0) | 2026.10.13 |
|---|---|
| 근원물가와 소비자물가, 뭘 봐야 내 생활비가 보일까 (0) | 2026.10.12 |
| 고급유에 일반유 섞었을 때, 옥탄가 저하 걱정되시나요 (0) | 2026.10.12 |
| 물가 2.7% 올랐는데 장바구니는 3% 오른 느낌…2025년 7월 기준 (0) | 2026.10.10 |
| 대용량 할인 식품, 나눠 팔면 불법일 수 있습니다 (0) | 2026.10.10 |