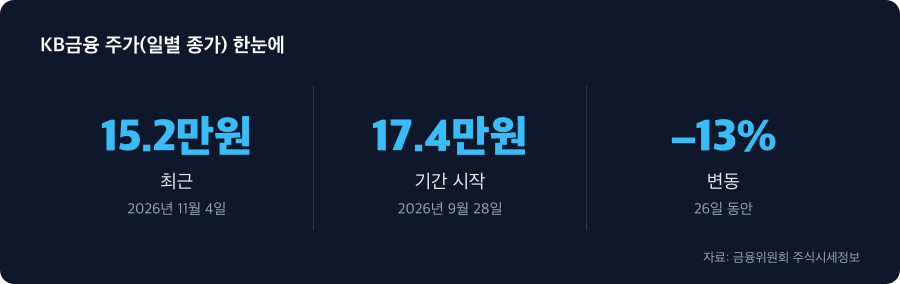
KB금융의 주가는 2026년 9월 28일 17만원에서 11월 4일 15만원으로 내려갔습니다. 금리 인상은 은행에 유리해야 하는데, 왜 반대 방향으로 움직였을까요.
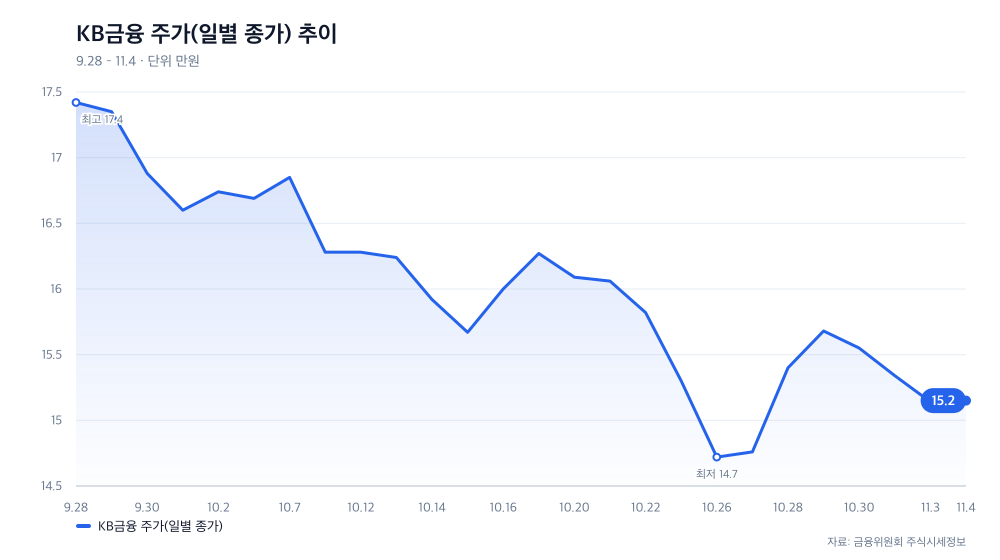
9월 17만원에서 11월 15만원, 2개월간 11% 하락
KB금융의 주가는 2026년 9월 28일 17만원에서 11월 4일 15만원으로 2만원 내려갔습니다. 낙폭은 11%를 넘으며, 특히 9월 말에서 10월 중순 사이 급락세가 두드러집니다.
제시된 기간 중 최저 종가는 10월 26일의 14만원이었고, 11월 초부터는 15만원 수준에서 보합세를 이었습니다. 이 하락이 시간대별로 어떤 정책 변화와 겹쳤는지를 보면, KB금융을 포함한 시중은행들의 수익 구조에서 일시적이지만 뚜렷한 악화가 일어났음을 짚을 수 있습니다.
한국은행의 연달아 금리 인상, 은행의 조달비용을 급증시키다
우리은행의 경우 하락폭이 더 컸는데, 순이자마진이 8bp 떨어졌습니다. 금리가 오르는 와중에도 은행의 실제 수익성을 나타내는 순이자마진이 축소된 것은 이례적인 일입니다. 이는 단순히 조달비용이 올랐다는 뜻이 아니라, 그 상승 속도와 타이밍에 구조적인 문제가 있었음을 시사합니다.
예금 금리가 대출 금리보다 빠르게 올랐을 때의 마진 압박
은행의 순이자마진이 축소된 근본 원인은 예금 금리 상승이 대출 금리 상승보다 먼저, 더 빠르게 진행됐기 때문입니다. 은행이 예금자들에게 지급하는 이자는 금리 인상 직후 즉각 올라갑니다. 그러나 기업과 개인에게 빌려준 돈의 금리는 계약 조건에 따라 3개월에서 1년 단위로 재산정되므로, 금리 인상 초반에는 짧은 기간 동안 수익성 악화를 피할 수 없습니다.
특히 유입된 저원가성 예금(예적금·정기예금)의 이탈이 함께 이루어지면서, 은행들은 더 높은 이자를 제시해야 했습니다. 이는 조달비용이 단순히 기준금리에 연동하는 것을 넘어, 시장 경쟁 속에서 급격히 상승했음을 의미합니다. 결국 금리 인상이 진행되는 초기 단계에서 은행은 수익성 악화를 감수할 수밖에 없는 구조였습니다.
4분기부터 대출 금리 재산정, 마진 하락의 정지점이 될 수 있다
다만 이 악화 구간이 영구적이지는 않을 가능성이 있습니다. 7월과 8월의 금리 인상분은 변동금리 대출의 재산정 주기를 거쳐 4분기부터 본격적으로 대출금리에 반영될 것으로 예상됩니다.
금융권에서는 4분기부터 순이자마진 하락세가 정지될 것으로 예상하고 있습니다. CD금리 상승분이 대출금리에 반영되면서 조달비용 상승분을 대출 수익으로 만회할 수 있기 때문입니다.
금융주 투자자가 확인해야 할 정보들
현재 KB금융 주가의 흐름을 올바르게 읽기 위해서는 각 금융사의 대출 금리 재산정 일정과 4분기 이후 순이자마진 추이를 직접 추적해야 합니다. 한국은행의 통화정책방향 발표, 금융감독위원회의 금융기관 재무공시, 각 금융사의 분기별 경영공시에서 이 정보들을 확인할 수 있습니다.
지금 단계에서 KB금융의 주가 흐름을 '실적 악화 신호'로 읽으면 투자 판단을 오류에 빠뜨릴 가능성이 있습니다. 대신 '일시적 마진 압박 단계'로 이해하고, 4분기부터의 순이자마진 회복 시점과 규모를 금융감독 자료와 각사 공시를 통해 직접 확인하는 것이 현명한 접근입니다. 이렇게 하면 금융주 또는 금융펀드 투자에서 시장의 감정적 움직임과 실제 수익성 변화를 구분할 수 있습니다.
| 시점 | 금액 |
|---|---|
| 2026년 10월 28일 | 15만원 |
| 2026년 10월 29일 | 15만원 |
| 2026년 10월 30일 | 15만원 |
| 2026년 11월 2일 | 15만원 |
| 2026년 11월 3일 | 15만원 |
| 2026년 11월 4일 | 15만원 |
자료: 금융위원회 주식시세정보
※ 이 글은 공개 시장 데이터(금융위원회 주식시세정보)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식·종목' 카테고리의 다른 글
| 기아 주가, 3개월간 14만원에서 10만원으로…단계적 하락의 의미 (0) | 2026.10.26 |
|---|---|
| SK하이닉스, 10월 13일부터 갑자기 속도 낸 하락의 배경 (0) | 2026.10.19 |
| POSCO홀딩스 주가, 9월 초 34만원에서 10월 12일 29만원으로 내려간 까닭 (0) | 2026.10.14 |
| 코스피 내려갈 때 LG에너지솔루션 올랐다, 포트폴리오 위험 신호일까 (0) | 2026.10.11 |
| 코스피가 올랐는데 네이버는 왜 내려갔을까 (0) | 2026.10.07 |